
Codeudor vs garantía real: dos caminos para financiar un carro reportado
Si estás buscando comprar un vehículo aun estando reportado en centrales de riesgo, conocer opciones como el codeudor o la garantía real puede ayudarte a mejorar las posibilidades de aprobación en Colombia.
Ambas alternativas tienen ventajas, riesgos y exigencias distintas según el perfil del solicitante y el tipo de crédito.
Entender cómo funciona cada mecanismo permite comparar opciones con más claridad, negociar mejores condiciones y tomar una decisión más segura antes de firmar cualquier obligación financiera.
Cómo funciona un crédito vehicular cuando el solicitante está reportado en Colombia 🚗
Las entidades financieras colombianas suelen revisar varios factores antes de aprobar un préstamo para vehículo. No solo analizan el historial crediticio, sino también los ingresos, el nivel de endeudamiento, la estabilidad laboral y la capacidad de pago mensual.
Cuando una persona aparece reportada en centrales de riesgo como Datacrédito o TransUnion, el banco normalmente incrementa los filtros de análisis. En algunos casos puede pedir un respaldo adicional para disminuir el riesgo de incumplimiento. Ahí es donde aparecen opciones como el codeudor o las garantías reales.
Además, la aprobación puede variar dependiendo de si el carro es nuevo o usado. Los vehículos nuevos suelen tener mejores tasas y plazos más largos, mientras que los usados pueden requerir una cuota inicial más alta y condiciones adicionales.
Principales riesgos antes de usar un codeudor o una garantía real ⚠️
Antes de elegir cualquier alternativa, es importante entender que ambas opciones implican responsabilidades importantes y consecuencias financieras reales.
- Compromiso compartido: el respaldo adicional no elimina la obligación principal del titular del crédito.
- Mayor costo financiero: algunos perfiles reportados reciben tasas más altas o seguros adicionales.
- Riesgo sobre bienes: una garantía real puede comprometer propiedades u otros activos.
- Impacto familiar: usar un familiar como respaldo puede generar conflictos si aparecen atrasos.
- Limitaciones de aprobación: cada banco maneja políticas diferentes según el nivel de reporte y antigüedad de la deuda.
Por eso, antes de aceptar cualquier propuesta, conviene revisar cuidadosamente la tasa efectiva anual (E.A.), los seguros, el plazo total y las condiciones de embargo o cobro.
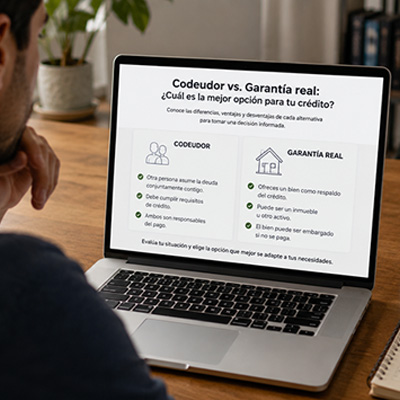
Cuándo conviene usar un codeudor para financiar un carro reportado 👤
Un codeudor puede ayudar cuando el solicitante tiene ingresos suficientes pero un historial negativo reciente o un nivel de endeudamiento elevado. En este escenario, la entidad analiza también el perfil financiero de la persona que respalda el crédito.
Muchas veces, el banco busca que el respaldo adicional tenga estabilidad laboral, buen comportamiento crediticio y capacidad económica suficiente para responder si el titular deja de pagar.
Situaciones donde un codeudor suele aumentar las probabilidades de aprobación 📑
Existen escenarios específicos donde incluir un respaldo adicional puede facilitar la aprobación del crédito vehicular:
- Reportes recientes pero ingresos estables 💼
- Trabajadores independientes con ingresos variables 📊
- Solicitantes jóvenes con poca vida crediticia 🧾
- Personas con alto nivel de endeudamiento actual 💰
- Clientes que buscan financiar porcentajes altos del vehículo 🚘
Sin embargo, es importante recordar que el codeudor también asume responsabilidades frente a la deuda dependiendo del contrato firmado con la entidad.
Riesgos financieros y personales de incluir un codeudor ⚖️
Aunque esta alternativa puede abrir puertas, también puede generar problemas importantes si no existe claridad entre ambas partes.
- Posible afectación del historial crediticio 📉
- Cobros conjuntos en caso de mora 📞
- Dificultades para que el codeudor solicite otros créditos 🏦
- Conflictos familiares o personales 🤝
- Procesos jurídicos compartidos en casos extremos ⚠️
Por eso, antes de firmar, es recomendable conversar sobre las responsabilidades reales, definir un presupuesto sostenible y evitar cuotas que superen la capacidad financiera mensual.
Qué documentos suele pedir el banco para evaluar al codeudor 📂
Las entidades financieras normalmente solicitan información completa tanto del titular como de la persona que servirá de respaldo.
Entre los documentos más comunes aparecen:
- Cédula de ciudadanía
- Certificados laborales o comprobantes de ingresos
- Extractos bancarios recientes
- Declaración de renta cuando aplica
- Historial crediticio actualizado
- Soportes de actividad económica para independientes
En algunos casos también pueden solicitar referencias personales, certificaciones contables o soportes adicionales dependiendo del valor del vehículo.
Garantía real: cómo funciona esta alternativa para personas reportadas 🔐
La garantía real funciona como un respaldo basado en bienes o activos que ayudan a disminuir el riesgo para la entidad financiera. Sin embargo, en Colombia es importante diferenciar entre un crédito vehicular tradicional y un crédito de libre inversión con garantía.
En el crédito vehicular tradicional, la garantía principal normalmente es el mismo carro financiado mediante prenda. Por eso, no es común que las entidades acepten propiedades o CDT como garantía adicional específica para comprar vehículo.
Las modalidades donde sí suelen aparecer CDT, propiedades o garantías hipotecarias corresponden más frecuentemente a créditos de libre inversión. Algunas personas usan esos productos para obtener liquidez y luego destinar el dinero a la compra de un carro, especialmente cuando tienen dificultades para acceder a un crédito vehicular tradicional estando reportadas.
También existen productos como tarjetas garantizadas con CDT y alternativas de reconstrucción de historial crediticio que pueden ayudar a mejorar el perfil financiero antes de solicitar financiación para vehículo.
Para algunos perfiles reportados, estas estrategias pueden representar una alternativa más realista que conseguir un codeudor, especialmente cuando no desean comprometer a familiares o amigos.
Diferencias clave entre usar un codeudor y una garantía real 🚘
Aunque ambas opciones buscan reducir el riesgo del banco, funcionan de manera diferente y generan impactos distintos para el solicitante.
Tabla comparativa entre codeudor y garantía real en Colombia 📊
| Característica | Codeudor | Garantía real |
| Respaldo principal | Persona adicional | Bien o activo |
| Evaluación crediticia | Sí | Sí |
| Riesgo para terceros | Alto | Nulo |
| Posibilidad de embargo | Puede afectar al respaldo según contrato | Proceso judicial sobre el bien |
| Uso más frecuente | Crédito vehicular tradicional | Créditos de libre inversión o garantía hipotecaria |
| Impacto emocional | Puede generar conflictos | Menor impacto personal |
| Requisitos documentales | Amplios | Amplios y con validación del activo |
| Flexibilidad de aprobación | Alta en algunos casos | Depende del tipo de garantía |
Información revisada con base en productos y prácticas del mercado colombiano durante 2026.
La mejor opción dependerá del perfil financiero, el valor del vehículo y el nivel de riesgo que la entidad considere durante el análisis.
Ventajas y desventajas de cada alternativa para perfiles reportados 📌
Cada modalidad tiene puntos positivos y limitaciones que deben evaluarse antes de tomar una decisión.
Ventajas del codeudor:
- Puede mejorar la tasa ofrecida
- Facilita el acceso a montos más altos
- Ayuda a perfiles con poca experiencia crediticia
- Suele agilizar algunos procesos de aprobación
Desventajas del codeudor:
- Compromete a otra persona
- Puede afectar relaciones familiares
- Incrementa la presión financiera compartida
- El respaldo también queda sujeto al análisis crediticio
Ventajas de la garantía real:
- Reduce la dependencia de terceros
- Puede fortalecer solicitudes de libre inversión con respaldo patrimonial
- Ayuda cuando no existe un respaldo familiar disponible
- En algunos casos permite acceder a montos más altos o mejores condiciones
Desventajas de la garantía real:
- Existe riesgo de perder el activo
- Los trámites suelen ser más extensos
- Puede requerir avalúos y costos adicionales
- Algunas entidades limitan el tipo de bienes aceptados
Estrategias para mejorar la aprobación del crédito vehicular en Colombia 🏦
Más allá de elegir entre garantía real o codeudor, existen acciones concretas que pueden fortalecer el perfil financiero antes de solicitar el crédito.
Muchos bancos valoran la estabilidad y el comportamiento reciente más que errores antiguos. Por eso, incluso personas reportadas pueden encontrar oportunidades si preparan correctamente su solicitud.
Acciones que ayudan a fortalecer el perfil crediticio antes de aplicar 📈
- Reducir deudas pequeñas activas
- Mantener pagos recientes al día
- Evitar nuevas solicitudes simultáneas
- Ahorrar para una cuota inicial más alta
- Consolidar ingresos demostrables
- Revisar previamente el reporte crediticio
También conviene comparar simuladores online y revisar varias entidades antes de aceptar la primera oferta disponible.
Qué revisar antes de firmar un crédito con codeudor o garantía real en Colombia 📝
Antes de aceptar cualquier aprobación, es fundamental revisar cuidadosamente todos los costos y condiciones del contrato. Muchas personas solo observan el valor de la cuota y terminan ignorando seguros, intereses acumulados y gastos administrativos.
Además, algunos créditos vehiculares incluyen seguros de vida y pólizas todo riesgo dentro de la cuota mensual, lo que puede aumentar considerablemente el costo total del financiamiento.
Cómo elegir la mejor alternativa para financiar un carro reportado en Colombia 🚘
Elegir entre garantía real o codeudor depende principalmente de la situación financiera, la relación con posibles respaldos y el nivel de riesgo aceptado por el banco. En algunos casos, incluir un respaldo personal puede acelerar la aprobación, mientras que en otros resulta más conveniente proteger relaciones personales y utilizar un activo como garantía.
Lo más importante es evitar decisiones apresuradas, revisar varias propuestas y calcular si la cuota mensual realmente encaja dentro del presupuesto. Un crédito vehicular mal estructurado puede convertirse en un problema financiero de largo plazo.
Alternativas inteligentes para acceder a crédito vehicular aun estando reportado en Colombia 🚗
Aunque el historial negativo complica el acceso a financiación, todavía existen caminos viables para acercarse a un vehículo nuevo o usado. Preparar mejor el perfil financiero, reunir documentación sólida y entender las diferencias entre respaldo personal y garantía patrimonial puede marcar una gran diferencia durante la aprobación.
Antes de firmar, analiza el costo total del crédito, los seguros, la tasa efectiva anual y las consecuencias legales de cada modalidad. Comparar opciones y actuar con prudencia sigue siendo la mejor estrategia para financiar un carro de forma más segura en Colombia.
FAQ ❓
¿Un codeudor garantiza la aprobación del crédito vehicular?
- No. Aunque puede mejorar las posibilidades de aprobación, el banco igualmente revisa ingresos, historial crediticio, capacidad de pago y nivel de endeudamiento del solicitante y del respaldo.
¿Qué pasa si dejo de pagar un crédito con codeudor?
- Dependiendo del contrato, la entidad financiera puede exigir el pago tanto al titular como al respaldo adicional, además de reportar atrasos en centrales de riesgo.
¿Una garantía real puede ser una vivienda?
- Sí, pero normalmente mediante créditos de libre inversión con garantía hipotecaria y no dentro de un crédito vehicular tradicional. Algunas personas usan esos productos para obtener recursos y luego comprar un carro.
¿Es más fácil financiar un carro nuevo o usado estando reportado?
- Generalmente los vehículos nuevos reciben mejores tasas y plazos más largos, mientras que los usados suelen tener condiciones más restrictivas.
¿Qué porcentaje de los ingresos debería destinarse a la cuota del carro?
- Como recomendación financiera general, muchas personas intentan mantener la cuota total del vehículo por debajo de aproximadamente 30% de sus ingresos mensuales para evitar sobreendeudamiento.
