
Chevrolet Tracker con préstamos para reportados: ¿qué exige la entidad?
Aprende qué exige realmente una entidad para aprobar un Chevrolet Tracker con préstamos para reportados
Conseguir un Chevrolet Tracker con historial negativo sí es posible en Colombia, pero las entidades financieras suelen aplicar filtros más estrictos para reducir el riesgo de impago.
Por eso, entender qué revisan los bancos y concesionarios antes de aprobar préstamos para reportados puede marcar la diferencia entre una solicitud rechazada.
Muchas personas creen que aparecer reportado automáticamente bloquea cualquier crédito vehicular, pero la realidad es más compleja.
Algunas entidades evalúan ingresos actuales, estabilidad laboral, capacidad de pago y cuota inicial antes de tomar una decisión definitiva.
Ventajas y riesgos de los autos nuevos 0 pie para personas con DICOM en Chile. Claves para evaluar cuotas y evitar sobreendeudarte.
Qué analizan las entidades antes de aprobar un Chevrolet Tracker para reportados 🚗
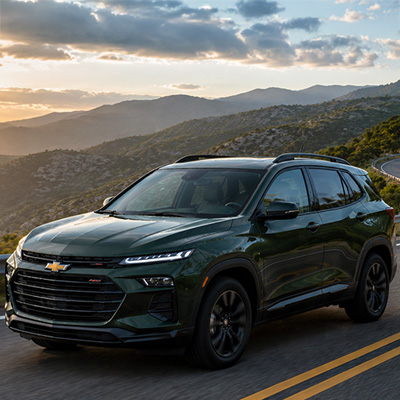
Cuando una persona reportada intenta financiar un SUV como el Chevrolet Tracker, las entidades financieras revisan mucho más que el puntaje crediticio.
El objetivo principal es determinar si el cliente tiene capacidad real para sostener la deuda durante varios años.
Además del historial negativo, los bancos analizan factores como estabilidad laboral, ingresos mensuales y comportamiento reciente en centrales de riesgo.
Incluso un cliente reportado puede mejorar sus probabilidades si demuestra organización financiera y menor riesgo actual.
Uno de los puntos más importantes es la relación entre cuota mensual e ingresos.
En Colombia, muchas entidades consideran ideal que la cuota total del vehículo se mantenga entre el 20% y 30% de los ingresos mensuales.

Principales obstáculos al solicitar un Chevrolet Tracker estando reportado ⚠️
Aunque sí existen opciones para perfiles reportados, es importante entender qué situaciones suelen dificultar la aprobación del crédito vehicular.
Entre los problemas más frecuentes aparecen:
- Historial reciente de mora mayor a 90 días
- Ingresos insuficientes para cubrir la cuota
- Falta de soportes financieros actualizados
- Exceso de obligaciones activas
- Solicitudes simultáneas en varias entidades
- Falta de cuota inicial competitiva
Otro detalle importante es que algunas entidades consideran más riesgoso financiar SUVs que vehículos compactos económicos, ya que el valor financiado suele ser más alto.
Estrategias para fortalecer tu perfil antes de pedir el crédito 🚘
Antes de solicitar financiación, conviene trabajar algunos puntos que pueden mejorar la percepción de riesgo frente al banco o financiera.
Las estrategias más utilizadas incluyen:
- Pagar obligaciones pequeñas pendientes
- Reducir uso de tarjetas de crédito
- Mantener movimientos bancarios constantes
- Evitar nuevas consultas de crédito innecesarias
- Ahorrar para una cuota inicial más alta
- Presentar ingresos adicionales verificables
En muchos casos, una cuota inicial del 25% o 30% mejora significativamente las probabilidades de aprobación.
Cuándo conviene usar codeudor para financiar un Chevrolet Tracker 👥
El codeudor sigue siendo una de las herramientas más utilizadas para clientes reportados en Colombia. Sin embargo, no siempre garantiza aprobación automática.
Las entidades normalmente buscan un codeudor con:
- Buen historial crediticio
- Ingresos estables
- Baja carga financiera
- Antigüedad laboral comprobable
- Buen comportamiento bancario reciente
Un error frecuente es elegir familiares o amigos con sobreendeudamiento, ya que esto puede perjudicar la solicitud completa.
Diferencias entre bancos y financieras al evaluar reportados 📊
No todas las entidades manejan los mismos criterios.
Algunos bancos tradicionales tienen políticas más conservadoras, mientras ciertas financieras especializadas aceptan perfiles con mayor nivel de riesgo.
Generalmente, los bancos exigen:
- Mejor score crediticio
- Mayor antigüedad laboral
- Ingresos formales demostrables
- Menor nivel de endeudamiento
Las financieras alternativas pueden flexibilizar requisitos, aunque normalmente compensan el mayor riesgo con tasas de interés más elevadas.
Opciones reales de financiación para un Chevrolet Tracker en Colombia 💳
En el mercado colombiano existen diferentes caminos para financiar un Chevrolet Tracker aun teniendo reportes negativos o historial complicado.
Algunas personas optan por crédito tradicional, mientras otras utilizan crédito de consumo, compra de cartera o incluso esquemas mixtos para construir una solución flexible.
Lo más importante es comparar el costo total del crédito y no enfocarse únicamente en la cuota mensual inicial.
| Entidad o modalidad | Cuota inicial habitual | Plazo aproximado |
| Banco tradicional | 30% a 40% | 48 a 72 meses |
| Financiera de concesionario | 20% a 35% | 48 a 72 meses |
| Crédito de consumo | Variable | 12 a 60 meses |
| Cooperativas | 15% a 30% | 36 a 72 meses |
| Financieras alternativas | 20% a 40% | 24 a 60 meses |
Fecha de verificación: mayo de 2026.
Ficha técnica del Chevrolet Tracker 2025 para evaluar el monto financiado 🛠️
Esta ficha técnica ayuda a entender por qué el Chevrolet Tracker suele tener cuotas superiores frente a modelos compactos más económicos.
El valor final depende de versión, seguros, tasa y cuota inicial.
Factores que pueden mejorar la aprobación de un Chevrolet Tracker 🚦
Las entidades valoran especialmente cuando el solicitante demuestra señales claras de recuperación financiera.
Incluso personas reportadas pueden construir un perfil más sólido en pocos meses.
Entre los factores mejor vistos aparecen ingresos consistentes, estabilidad laboral y reducción progresiva de deudas atrasadas.
También influye positivamente mantener cuentas bancarias activas y movimientos financieros organizados.
Ventajas y desventajas de financiar un Tracker estando reportado ⚖️
Ventajas:
- Posibilidad de reconstruir historial crediticio
- Acceso a un SUV moderno y seguro
- Mayor estabilidad de movilidad laboral y familiar
- Opciones de refinanciación futuras
- Algunas entidades aceptan perfiles flexibles
Desventajas:
- Tasas de interés más elevadas
- Mayor cuota inicial exigida
- Seguros más costosos
- Menor margen de negociación
- Riesgo de sobreendeudamiento
Antes de firmar cualquier contrato, conviene revisar el costo total del crédito y no únicamente el valor mensual de la cuota.
Qué documentos suelen pedir para aprobar un Chevrolet Tracker 📑
La documentación requerida puede variar entre entidades, pero normalmente los solicitantes deben presentar soportes suficientes para demostrar estabilidad.
Los documentos más comunes incluyen:
- Cédula colombiana vigente
- Extractos bancarios recientes
- Certificados laborales o ingresos
- Declaración de renta cuando aplique
- Recibos de servicios o soporte de residencia
- Historial financiero actualizado
Los trabajadores independientes suelen necesitar más soportes para validar ingresos reales.
Conoce los requisitos para acceder a crédito automotriz en línea incluso con historial crediticio complejo.
Cómo evitar errores graves antes de firmar el crédito vehicular 🔍
Muchas personas se enfocan únicamente en conseguir aprobación rápida y terminan aceptando condiciones desfavorables que complican aún más sus finanzas.
Uno de los errores más peligrosos es aceptar cuotas aparentemente bajas con plazos excesivamente largos.
Aunque la cuota mensual parezca manejable, el costo final del vehículo puede aumentar muchísimo.
También es importante revisar:
- Seguros incluidos en la cuota
- Penalidades por pago anticipado
- Tasas variables ocultas
- Costos administrativos adicionales
- Cobros de estudio de crédito
- Requisitos de mantenimiento de pólizas
Comparar varias ofertas antes de firmar puede ahorrar millones de pesos durante la vida total del crédito.
Chevrolet Tracker y préstamos para reportados: qué escenario suele tener más aprobación en Colombia 🚘
En Colombia, los perfiles reportados que normalmente consiguen mejores resultados al solicitar financiación para un Chevrolet Tracker suelen combinar varios factores positivos.
Por ejemplo, las entidades observan favorablemente a quienes tienen empleo estable, cuota inicial alta, ingresos demostrables y reportes antiguos ya solucionados.
Incluso si el historial negativo todavía aparece parcialmente en centrales de riesgo, demostrar recuperación financiera puede cambiar la evaluación.
En muchos casos, comenzar con una versión intermedia del Tracker también facilita la aprobación frente a configuraciones más costosas.
FAQ ❓
- ¿Es posible financiar un Chevrolet Tracker estando reportado en Colombia?
- Algunas entidades financieras, cooperativas y financieras de concesionarios aceptan clientes reportados si demuestran ingresos estables.
- ¿Qué cuota inicial suelen pedir para un Chevrolet Tracker con historial negativo?
- Muchas entidades solicitan entre 20% y 40% de cuota inicial dependiendo del nivel de riesgo del solicitante.
- ¿El codeudor garantiza aprobación automática?
- No. El codeudor ayuda a fortalecer la solicitud, pero la entidad igualmente revisa ingresos, endeudamiento y comportamiento financiero general.
- ¿Qué versión del Chevrolet Tracker suele ser más fácil de financiar?
- Las versiones de entrada normalmente generan cuotas más bajas y pueden facilitar la aprobación frente a configuraciones RS o Premier.
- ¿Conviene usar crédito de consumo para comprar un Chevrolet Tracker?
- El crédito de consumo puede ofrecer mayor flexibilidad y menos restricciones frente al crédito vehicular tradicional, especialmente para reportados.
