
Crédito vehicular con seguros incluidos: revisa qué cubren
Antes de firmar un crédito vehicular, vale la pena revisar qué seguros están incluidos en la cuota mensual y cómo pueden impactar el costo total del financiamiento.
Muchas personas revisan únicamente el valor de la mensualidad y olvidan analizar cuánto corresponde realmente al seguro de vida, al seguro todo riesgo o a otros costos asociados.
En Colombia, estos productos pueden aumentar de forma importante el costo total del vehículo, por lo que comparar coberturas y condiciones puede ayudarte a evitar gastos innecesarios.
Cómo funcionan los seguros dentro del crédito vehicular en Colombia 🚗
Al solicitar un crédito vehicular, el banco normalmente exige ciertos seguros para reducir el riesgo financiero durante todo el plazo del préstamo. Esto ocurre tanto en carros nuevos como usados, aunque las condiciones suelen variar según la antigüedad del vehículo, el perfil financiero y el porcentaje financiado.
En la práctica, la cuota mensual no solo incluye capital e intereses. También puede integrar seguro de vida del deudor, póliza todo riesgo y cargos administrativos relacionados con la financiación. Por eso, dos créditos con la misma tasa efectiva anual pueden terminar teniendo cuotas muy diferentes.
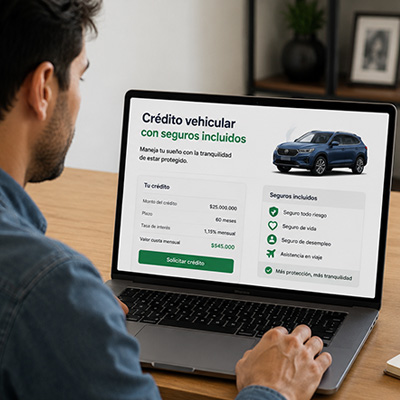
Seguros más comunes incluidos en la cuota mensual del vehículo 🔒
Las entidades financieras suelen incorporar diferentes coberturas al momento de aprobar la financiación automotriz.
- Seguro de vida deudor: cubre el saldo pendiente en caso de fallecimiento o incapacidad del titular.
- Seguro todo riesgo: protege el vehículo frente a choques, robo parcial, pérdida total y daños a terceros.
- Coberturas adicionales: algunas entidades agregan asistencia vial, carro sustituto o protección jurídica.
- SOAT obligatorio: aunque normalmente no hace parte directa del crédito, sigue siendo obligatorio por ley en Colombia.
Estos elementos pueden parecer pequeños individualmente, pero juntos aumentan el valor total pagado durante toda la financiación.
Qué cubre el seguro de vida deudor en financiación automotriz 💳
El seguro de vida es uno de los requisitos más habituales cuando se aprueba un préstamo automotriz. Su principal función es proteger a la entidad y a la familia del titular frente a eventos graves que impidan continuar pagando la deuda.
Entre las coberturas más comunes se encuentran:
- Fallecimiento del titular durante la vigencia del crédito.
- Incapacidad permanente total según condiciones de la póliza.
- Protección del saldo pendiente para evitar que la deuda pase a familiares.
- Cobertura ligada al plazo y al monto financiado.
Mientras más largo sea el crédito o mayor sea la edad del solicitante, más alto puede resultar este costo mensual.
Seguro todo riesgo: por qué casi siempre lo exige el banco 🚘
Cuando el carro financiado funciona como garantía del préstamo, el banco busca proteger ese activo frente a accidentes o pérdidas importantes. Por eso, el seguro todo riesgo suele ser prácticamente obligatorio en créditos vehiculares colombianos.
Las pólizas normalmente incluyen:
- Cobertura por pérdida total debido a choque o robo.
- Daños parciales por accidentes o fenómenos naturales.
- Responsabilidad civil a terceros.
- Asistencia vial y grúa según el plan contratado.
En vehículos nuevos, este seguro suele ser más costoso durante los primeros años debido al valor comercial del automóvil.
Factores que hacen subir el valor del seguro automotriz 📈
No todos los conductores pagan lo mismo por una póliza incluida dentro del financiamiento. Las aseguradoras y bancos analizan múltiples variables antes de definir el valor final.
Los factores más comunes son:
- Edad del conductor y experiencia al volante.
- Ciudad de circulación principal y nivel de riesgo.
- Historial de accidentes o reclamaciones anteriores.
- Tipo de vehículo y costo de reposición.
- Perfil financiero del solicitante.
Esto explica por qué algunas personas terminan pagando cuotas mucho más altas aun financiando carros similares.
Cómo calcular el impacto real de seguros en el costo total del vehículo con crédito vehicular 💰
Uno de los errores más frecuentes al comparar ofertas es enfocarse únicamente en la tasa de interés. Sin embargo, el costo de seguros puede representar una diferencia significativa al finalizar el préstamo.
En un escenario común de financiación a 72 meses, la suma de seguro de vida, seguro todo riesgo y otros cargos puede aumentar considerablemente el valor total pagado. Esto sucede especialmente en vehículos nuevos de mayor valor comercial o en perfiles considerados de mayor riesgo por las aseguradoras.
Por esa razón, antes de firmar cualquier crédito vehicular, conviene solicitar una simulación completa que incluya cuota base, seguros mensuales, cargos adicionales y costo final estimado.
Tabla comparativa de seguros y costos en financiación automotriz 📊
| Concepto | Qué cubre | Impacto aproximado en cuota |
| Seguro de vida deudor | Fallecimiento e incapacidad | Bajo a medio |
| Seguro todo riesgo | Daños, robo y terceros | Medio a alto |
| Asistencia vial | Grúa y emergencias | Bajo |
| Protección jurídica | Defensa legal | Bajo |
| SOAT | Cobertura obligatoria legal | Separado o anual |
Fecha de verificación: mayo de 2026.
Ventajas y desventajas de aceptar seguros incluidos en la financiación ⚖️
En algunos casos, incluir seguros dentro del préstamo facilita la organización financiera mensual. Sin embargo, también puede elevar el costo total del carro.
Ventajas principales:
- Pago unificado: facilita controlar una sola cuota mensual.
- Protección financiera: ayuda frente a accidentes o pérdidas importantes.
- Menos trámites separados: el banco gestiona gran parte del proceso.
- Mayor tranquilidad: evita buscar coberturas externas inmediatamente.
Desventajas importantes:
- Cuotas mensuales más altas: especialmente en plazos largos.
- Costo total elevado: debido a seguros financiados durante varios años.
- Menor flexibilidad: algunas entidades limitan cambiar aseguradora.
- Coberturas no siempre necesarias: ciertos extras pueden encarecer el préstamo.
Analizar estos puntos ayuda a tomar una decisión mucho más equilibrada.
Estrategias para reducir el impacto de seguros en tu financiación con crédito vehicular 🚦
Aunque muchos seguros son prácticamente obligatorios, existen formas de disminuir el impacto sobre el presupuesto mensual. Algunas entidades permiten comparar aseguradoras externas, mientras otras ofrecen descuentos por buen perfil financiero o mayor cuota inicial.
También puede ser útil revisar créditos con plazos más cortos. Aunque la cuota mensual sube, el costo total de intereses y seguros normalmente disminuye al finalizar la financiación.
Consejos para negociar mejor antes de firmar el contrato 📑
Antes de aceptar cualquier propuesta bancaria, conviene revisar cada detalle del contrato de financiación.
- Solicita simulaciones completas con todos los seguros incluidos.
- Pregunta si puedes elegir aseguradora externa.
- Compara plazos diferentes para medir el costo final.
- Revisa deducibles y exclusiones de las pólizas.
- Consulta promociones temporales ofrecidas por concesionarios.
Muchas personas descubren demasiado tarde que el verdadero costo del préstamo no estaba únicamente en la tasa de interés.
Qué revisar antes de elegir un crédito vehicular con seguros incluidos 🔍
Antes de tomar la decisión final, es importante revisar cómo cada componente afecta realmente tus finanzas personales. Un préstamo aparentemente atractivo puede convertirse en una carga complicada cuando los seguros elevan demasiado la cuota mensual.
Por eso, comparar diferentes entidades, revisar condiciones de cobertura y entender el funcionamiento de cada seguro resulta clave para evitar sobreendeudamiento y tomar una decisión más inteligente.
Crédito vehicular y seguros: cómo encontrar una cuota más equilibrada en Colombia 🛣️
Elegir un préstamo automotriz no depende únicamente de conseguir aprobación rápida. También implica entender cuánto terminarás pagando por intereses, seguros y coberturas adicionales durante varios años.
Analizar cuidadosamente cada póliza, comparar simulaciones y revisar el costo total del vehículo permite usar un crédito vehicular de forma más estratégica. Así puedes proteger tu carro y tus finanzas sin asumir cuotas innecesariamente altas.
FAQ ❓
¿El seguro todo riesgo es obligatorio en Colombia al financiar un carro?
- En la mayoría de créditos automotrices sí. El banco busca proteger el vehículo porque funciona como garantía de la financiación.
¿El SOAT hace parte de la cuota mensual del crédito?
- No siempre. Algunas entidades lo cobran aparte, aunque sigue siendo obligatorio para circular legalmente en Colombia.
¿Puedo cambiar la aseguradora del crédito vehicular?
- Depende del banco y del contrato. Algunas entidades permiten pólizas externas equivalentes.
¿Los seguros aumentan mucho la cuota mensual?
- Sí. En ciertos casos pueden representar una parte importante del valor mensual, especialmente en vehículos nuevos o créditos largos.
¿Conviene financiar seguros junto con el vehículo?
- Puede ser práctico para manejar una sola cuota, pero también aumenta el costo total pagado durante toda la financiación.
