
Crédito vehicular para moto vs carro: qué cambia en Colombia
Antes de solicitar financiación, entender cómo funciona el crédito vehicular en cada caso puede ayudarte a comparar opciones y evitar sobreendeudamiento.
Comprar un vehículo financiado implica analizar mucho más que la cuota mensual. En Colombia, las diferencias entre una moto y un carro afectan la tasa, el plazo, los seguros, la cuota inicial y hasta el porcentaje de aprobación bancaria.
Un solicitante con ingresos variables o historial complicado puede recibir condiciones muy distintas según el tipo de vehículo, la entidad financiera y el producto elegido, por lo que revisar alternativas antes de firmar puede marcar una gran diferencia.
Diferencias reales entre financiar una moto y un carro en Colombia 🏍️
Cuando una entidad analiza una solicitud, no evalúa únicamente los ingresos del cliente. También revisa el valor comercial del vehículo, el riesgo de depreciación, la facilidad de reventa, el uso declarado y el comportamiento de pago del solicitante. En términos generales, las motos suelen involucrar montos más bajos y procesos más ágiles, mientras que los carros tienden a requerir una revisión documental más robusta por el valor financiado y los costos asociados.
Aun así, no conviene tratar estas diferencias como reglas absolutas. Algunas líneas permiten financiar una parte muy alta del valor de una moto o de un carro, e incluso pueden existir productos puntuales con financiación cercana al 100%, según perfil, convenio, concesionario, antigüedad del vehículo y política de riesgo de cada entidad.
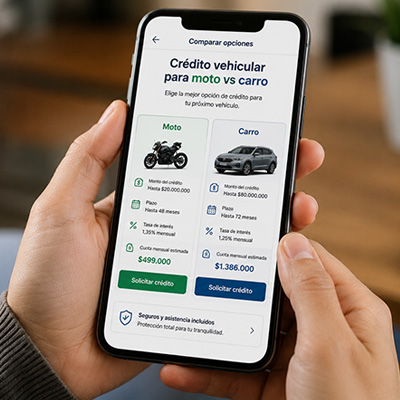
Qué factores hacen cambiar las tasas y plazos del crédito vehicular 🏦
Las diferencias entre moto y carro no dependen únicamente del precio del vehículo. Las entidades financieras usan distintos criterios de riesgo antes de aprobar una financiación, y esos criterios pueden variar bastante entre bancos, cooperativas, financieras de marca y aliados comerciales.
- Valor financiado más alto: los carros implican montos mayores, cuotas más altas y una evaluación más detallada de ingresos, endeudamiento y estabilidad laboral.
- Perfil de uso: muchas motos se usan para movilidad diaria, reparto o trabajo intensivo, lo que puede influir en seguros, desgaste y riesgo operativo.
- Depreciación del vehículo: algunos modelos pierden valor más rápido y eso afecta la garantía que respalda la deuda.
- Costo de seguros: el seguro todo riesgo puede elevar la cuota mensual, pero su obligatoriedad depende de la entidad, del producto y del tipo de vehículo.
- Historial crediticio: un reporte negativo puede llevar a mayor cuota inicial, tasa superior, plazo menor o exigencia de respaldo adicional.
Estos elementos terminan modificando tanto la tasa efectiva anual como el plazo máximo disponible para cada comprador, por lo que comparar varias ofertas es clave antes de firmar.
Financiar una moto puede tener cuotas menores, pero no siempre menor costo final 🛵
Muchas personas asumen que una moto siempre representa una deuda más fácil de manejar. La cuota mensual suele ser menor porque el valor del vehículo normalmente es más bajo, pero eso no significa que el costo financiero sea automáticamente más conveniente. Algunos créditos para motos pueden tener tasas superiores a las de ciertos vehículos particulares, especialmente cuando la entidad percibe mayor riesgo de siniestro, robo, desgaste acelerado o informalidad en los ingresos.
También es frecuente encontrar plazos más cortos que en carros, aunque ya existen ofertas que pueden llegar hasta 72 meses en productos específicos. Por eso, la lectura correcta no es “moto igual a crédito corto”, sino “moto con condiciones muy dependientes de entidad, perfil, cilindraje, uso y tipo de producto”.
- Plazos que pueden moverse entre 24, 36, 48, 60 y hasta 72 meses en algunas líneas.
- Montos financiados generalmente menores, aunque con porcentajes altos según convenio.
- Seguros variables por ciudad, cilindraje, uso, edad del conductor y política de aseguradora.
- Mayor sensibilidad frente al uso laboral intensivo, especialmente en reparto o transporte diario.
Por eso, revisar únicamente la cuota puede generar una percepción equivocada sobre el verdadero costo de la financiación.
Los carros suelen tener plazos más amplios y mayor exigencia documental 🚘
En los carros, los bancos acostumbran ofrecer productos más estructurados, con plazos amplios y posibilidades de financiación más altas cuando el cliente tiene ingresos demostrables. Algunos créditos permiten financiar entre el 80% y el 90% del valor del vehículo nuevo, y en campañas o productos específicos puede existir financiación de hasta el 100%, siempre sujeta a aprobación.
Además, los plazos pueden extenderse hasta 72 u 84 meses en ciertas entidades, sobre todo para carro nuevo o perfiles con buena capacidad de pago. Esa amplitud permite reducir la cuota mensual, pero no elimina la necesidad de evaluar el costo total del contrato.
- Plazos más largos para distribuir mejor la cuota mensual.
- Mayor valor financiado y, por tanto, análisis más estricto de capacidad de pago.
- Documentación más completa sobre ingresos, estabilidad laboral y endeudamiento.
- Posibilidad de incluir seguros, trámites o productos asociados según la oferta.
Sin embargo, ampliar demasiado el plazo también aumenta el costo total pagado al final del contrato, especialmente cuando se suman intereses y seguros durante más meses.
Cómo influye el historial financiero en cada tipo de financiación 📊
Las entidades colombianas revisan centrales de riesgo como Datacrédito y TransUnion antes de aprobar una solicitud. Un historial complicado no siempre significa rechazo automático, pero sí puede modificar las condiciones del préstamo, elevar la tasa o exigir un respaldo adicional.
En motos de menor valor, algunas financieras especializadas pueden aceptar perfiles más riesgosos porque el monto financiado es más manejable. En carros nuevos, el análisis suele ser más exigente porque la deuda es mayor y el impacto de mora también aumenta para la entidad.
Entre los factores más revisados aparecen:
- Nivel actual de endeudamiento y capacidad de pago mensual.
- Estabilidad laboral o continuidad de ingresos si eres independiente.
- Extractos, certificados laborales, declaración de renta o soportes contables.
- Antigüedad financiera y comportamiento reciente de pagos.
- Valor de la cuota inicial y respaldo adicional, si aplica.
Por esa razón, dos personas con ingresos similares pueden recibir propuestas muy diferentes al solicitar crédito vehicular para moto o carro.
Cómo calcular si la cuota realmente cabe en tu presupuesto 💰
Antes de firmar cualquier contrato, conviene analizar cuánto representa la cuota frente a los ingresos mensuales. Muchas entidades prefieren que la obligación financiera no consuma una parte excesiva del flujo de caja del solicitante, pero el comprador también debe proyectar gastos que no aparecen siempre en la simulación inicial.
En el caso de motos para trabajo diario, es importante considerar combustible, mantenimiento, llantas, revisiones, SOAT, seguros voluntarios y posibles reparaciones. Con los carros ocurre algo similar, pero sumando parqueadero, peajes, impuestos, seguros más costosos y mantenimientos de mayor valor. Quienes ignoran esos gastos adicionales suelen enfrentar dificultades pocos meses después de recibir el vehículo.
Tabla comparativa entre financiación para moto y carro en Colombia 📋
| Característica | Moto | Carro |
| Valor promedio financiado | Generalmente más bajo, aunque puede cubrir alto porcentaje del valor | Generalmente más alto y con análisis más robusto |
| Plazo habitual | Frecuente entre 24 y 60 meses; puede llegar a 72 meses en algunas entidades | Frecuente entre 48 y 84 meses, según producto y perfil |
| Tasa de interés | Puede ser más alta, pero no es una regla universal | Puede ser más competitiva en campañas o perfiles sólidos |
| Seguro todo riesgo | Variable; puede ser exigido u opcional según la línea | Frecuente en financiación, pero depende del contrato |
| Cuota inicial | Suele ser menor en valor absoluto; puede variar por porcentaje financiado | Suele ser mayor en valor absoluto, aunque puede haber financiación alta |
| Riesgo percibido por la entidad | Depende de uso, cilindraje, ciudad y perfil del solicitante | Depende de valor, antigüedad, garantía e historial financiero |
| Flexibilidad de refinanciación | Variable entre entidades; no debe asumirse como limitada siempre | Suele tener más alternativas, especialmente en bancos tradicionales |
Data de verificación: mayo de 2026.
Ventajas y desventajas de crédito vehicular para moto o carro 🚦
Elegir entre ambos productos depende del presupuesto, del uso previsto y de la estabilidad financiera del comprador. La moto puede ser una solución práctica para movilidad diaria, pero el carro ofrece mayor comodidad, seguridad y capacidad familiar.
Ventajas de financiar moto ✅
- Entrada inicial más accesible en valor absoluto, especialmente en modelos de baja y media cilindrada.
- Menor gasto de combustible frente a la mayoría de carros particulares.
- Proceso de aprobación que puede ser más rápido en líneas especializadas.
- Buena alternativa para movilidad urbana o generación de ingresos.
Desventajas de financiar moto ⚠️
- Tasas potencialmente más altas según entidad, riesgo y perfil del solicitante.
- Seguro con costo variable por ciudad, cilindraje, uso y exposición a robo.
- Desgaste más rápido cuando se usa para trabajo intensivo.
- Menor comodidad y protección frente a lluvia, viajes largos o uso familiar.
Ventajas de financiar carro 🚘
- Mayor comodidad, seguridad y capacidad para uso familiar.
- Plazos más amplios, incluso hasta 84 meses en algunas líneas.
- Productos más estructurados en bancos, concesionarios y financieras.
- Mayor variedad de alternativas de compra de cartera o refinanciación.
Desventajas de financiar carro 📉
- Cuotas, seguros, impuestos y mantenimientos más altos.
- Mayor exigencia documental por el monto financiado.
- Entrada inicial más fuerte en valor absoluto, salvo campañas específicas.
- Riesgo de pagar mucho más si se elige un plazo largo sin calcular el costo total.
Qué revisar antes de elegir el plazo del financiamiento ⏳
Un plazo largo puede reducir la cuota mensual, pero también incrementa considerablemente el pago de intereses y seguros. Por eso, muchas personas terminan pagando mucho más de lo esperado incluso cuando la cuota parecía cómoda al inicio.
En Colombia, también es importante revisar si el contrato permite pagos anticipados, reducción de plazo, abonos extraordinarios o compra de cartera sin penalidades excesivas. Esa flexibilidad puede ayudar bastante si la situación económica mejora en el futuro y permite reducir el saldo más rápido.
Cómo tomar una decisión más inteligente al comparar crédito vehicular para moto y carro 🚗
La mejor elección no depende solamente del precio del vehículo. También influye la estabilidad laboral, el objetivo de uso y la capacidad real de sostener la deuda durante varios años. Algunas personas necesitan movilidad económica y rápida, mientras otras priorizan espacio, seguridad, comodidad o uso familiar.
Por eso, comparar tasas, seguros, plazos, cuota inicial, costos administrativos y gastos de mantenimiento antes de firmar cualquier contrato puede evitar problemas financieros importantes. Analizar cada escenario con calma permite escoger un crédito vehicular más saludable y compatible con el presupuesto real.
Crédito vehicular para moto o carro: decisión final con menos riesgo financiero 🔎
El crédito vehicular para moto puede ser útil cuando necesitas movilidad inmediata, buscas una cuota más baja en valor absoluto y puedes sostener los gastos de uso diario sin depender de supuestos optimistas. En cambio, financiar un carro suele tener sentido cuando necesitas mayor seguridad, espacio y estabilidad, pero cuentas con ingresos suficientes para cubrir cuota, seguros, impuestos y mantenimiento.
La clave está en no asumir que una moto siempre será más barata ni que un carro siempre tendrá mejores condiciones. Cada oferta debe revisarse con simulación completa, tasa efectiva anual, plazo, seguros, porcentaje financiado y reglas de pago anticipado. Así, el crédito vehicular deja de ser una decisión impulsiva y se convierte en una herramienta planificada para comprar moto o carro sin desordenar tus finanzas.
FAQ ❓
¿La tasa de interés de una moto siempre es más alta que la de un carro?
- No siempre. En algunos productos puede ser más alta por riesgo operativo o comportamiento de mora, pero también existen líneas de moto con condiciones competitivas según entidad y perfil.
¿Se puede financiar una moto con historial negativo?
- Sí. Algunas entidades especializadas aceptan perfiles reportados, aunque normalmente ajustan tasa, plazo, cuota inicial o respaldo exigido.
¿Los carros usados tienen condiciones diferentes frente a los nuevos?
- Sí. Los vehículos usados suelen tener más restricciones por antigüedad, avalúo, estado mecánico y valor de garantía, aunque las condiciones cambian por entidad.
¿El seguro todo riesgo es obligatorio en Colombia?
- Depende de la entidad, del tipo de crédito y del contrato. En muchos financiamientos se exige durante la vigencia del préstamo, pero no debe presentarse como una regla universal.
¿Conviene elegir el plazo más largo para bajar la cuota?
- No necesariamente. Aunque reduce la presión mensual, también puede aumentar el costo total pagado por intereses, seguros y cargos asociados.
