
Tracker 2025 con cuota inicial baja: descubre cómo evitar sobreendeudarse
Maximiza tu compra: financia el Tracker 2025 con entrada reducida, controlando intereses y riesgos financieros.
Muchas personas en Colombia buscan estrenar una SUV moderna sin tener que entregar una gran suma de dinero al inicio.
El problema aparece cuando una cuota inicial demasiado baja termina aumentando la deuda total, los intereses y el riesgo financiero.
En el caso del Tracker 2025, entender cómo funcionan las cuotas y las condiciones del crédito puede marcar la diferencia entre una compra saludable.
Entiende qué es crédito automotriz sin pie, cómo funcionan estas ofertas y qué revisar antes de firmar un financiamiento.
Estrategias inteligentes para financiar un SUV sin desequilibrar tu presupuesto 🚗
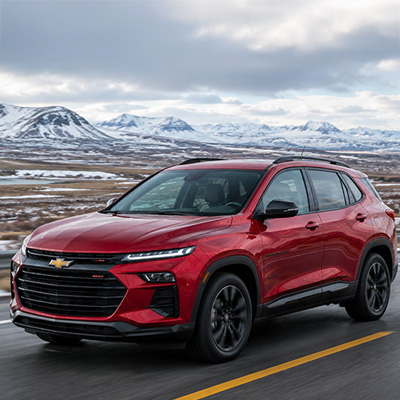
Elegir un crédito para el Tracker 2025 con una cuota inicial reducida puede parecer atractivo porque permite conservar liquidez.
Por eso, antes de firmar cualquier contrato, conviene analizar el ingreso mensual disponible, el porcentaje del salario que se destinará al vehículo y la estabilidad laboral.
En Colombia, muchas entidades permiten financiar entre el 80% y el 90% del valor del vehículo, especialmente cuando el cliente tiene buen historial crediticio.
Sin embargo, mientras menor sea la cuota inicial, mayor será la exposición al endeudamiento y más estricta será la evaluación del banco o financiera.

Riesgos más comunes al elegir una cuota inicial demasiado baja ⚠️
Cuando el comprador busca pagar poco al inicio, normalmente termina ampliando el plazo del crédito y pagando más intereses durante años.
Esto puede afectar otras metas financieras importantes.
Algunos riesgos frecuentes incluyen:
- 📉 Cuotas mensuales difíciles de sostener
- 💳 Mayor impacto sobre la capacidad de endeudamiento
- 📈 Intereses acumulados más altos
- 🚨 Riesgo de mora ante imprevistos laborales
- 🔒 Menor flexibilidad financiera para emergencias
Además, muchos compradores olvidan incluir seguros, impuestos, mantenimiento y gasolina dentro del cálculo total del presupuesto.
Qué revisar antes de financiar un Chevrolet Tracker 2025 con entrada reducida 🔍
Antes de solicitar financiación para un Chevrolet Tracker 2025, es importante comparar simulaciones en varias entidades. No todas manejan las mismas tasas ni los mismos requisitos.
También resulta clave revisar:
- 🧾 Ingresos demostrables y estabilidad laboral
- 🏦 Historial en centrales de riesgo
- 📅 Plazo total del crédito
- 📊 Relación entre cuota e ingreso mensual
- 🚗 Valor final pagado por el vehículo
En muchos casos, una cuota inicial ligeramente mayor puede reducir significativamente el costo total del crédito.
Chevrolet Tracker 2025: versiones y características que influyen en el crédito 🚘
El Chevrolet Tracker 2025 mantiene una propuesta fuerte dentro del segmento SUV compacto en Colombia.
Dependiendo de la versión elegida, el valor financiado puede cambiar considerablemente.
Las versiones LS, LT y LTZ suelen incorporar el motor 1.0 Turbo de 121 hp y cerca de 179 Nm de torque, mientras que las variantes RS y Premier utilizan el motor 1.2 Turbo.
Además, la transmisión automática utilizada es de 6 velocidades y no CVT, algo importante al comparar especificaciones y valor de reventa.
Ficha técnica del Chevrolet Tracker 2025 para evaluar mejor el crédito 📋
| Característica | Detalle |
| Motor base | 1.0 Turbo |
| Potencia aproximada | 121 hp |
| Motor superior | 1.2 Turbo |
| Potencia máxima | 139 hp |
| Torque máximo | 179 Nm (1.0) / 230 Nm (1.2) |
| Transmisión | Automática de 6 velocidades |
| Capacidad del baúl | Aproximadamente 393 litros |
| Tipo de vehículo | SUV compacto |
| Combustible | Gasolina |
| Consumo estimado | Entre 45 y 50 km/galón |
| Fecha de verificación | Mayo de 2026 |
La elección de la versión impacta directamente el monto financiado, el seguro y la cuota mensual.
Ventajas y desventajas de una cuota inicial baja en un SUV nuevo 📌
Antes de tomar la decisión final, conviene entender los puntos positivos y negativos de esta estrategia.
Ventajas:
- ✅ Permite conservar ahorros para emergencias
- ✅ Facilita acceder más rápido al vehículo
- ✅ Ayuda a independientes con flujo variable
- ✅ Reduce el esfuerzo financiero inmediato
Desventajas:
- ❌ Mayor pago de intereses
- ❌ Cuotas más altas durante más tiempo
- ❌ Mayor riesgo de sobreendeudamiento
- ❌ Posible exigencia de seguros más costosos
Por eso, aunque la entrada mínima parece atractiva, no siempre representa la opción más económica a largo plazo.
Cómo calcular una cuota saludable para el Tracker 2025 💰
Una recomendación frecuente entre especialistas financieros es que la cuota total del vehículo no supere el 30% de los ingresos mensuales del hogar.
Esto incluye no solo el crédito, sino también seguros, combustible, parqueadero y mantenimiento.
En el caso del Tracker 2025, muchas personas se enfocan únicamente en la cuota del banco y olvidan los gastos asociados al uso diario del SUV.
Cuando esto ocurre, el presupuesto comienza a deteriorarse rápidamente.
También es recomendable realizar simulaciones con diferentes escenarios:
- 48 meses
- 60 meses
- 72 meses
- Cuota inicial del 10%
- Cuota inicial del 20%
- Cuota inicial del 30%
Estas comparaciones ayudan a identificar cuál combinación ofrece un equilibrio más saludable.
Entidades en Colombia que suelen financiar SUVs con baja entrada 🏦
Varias entidades financieras colombianas ofrecen alternativas para quienes desean comprar un SUV nuevo con cuota inicial reducida.
Sin embargo, las condiciones cambian según el perfil crediticio.
| Entidad | Financiación aproximada | Plazos habituales |
| Bancolombia | Hasta 90% | 72 meses |
| BBVA Colombia | Hasta 85% | 60 meses |
| Davivienda | Hasta 90% | 72 meses |
| Banco de Bogotá | Hasta 80% | 60 meses |
| Financieras de concesionario | Hasta 90% | 72 meses |
Fecha de verificación: mayo de 2026.
Aunque algunas financieras permiten porcentajes elevados de financiación, eso no significa que sea la decisión más conveniente para todos los compradores.
Señales de alerta antes de firmar un crédito vehicular 🚨
Existen ciertos indicadores que pueden mostrar que el crédito no está bien estructurado.
- ⚠️ Cuotas que consumen gran parte del salario
- ⚠️ Plazos excesivamente largos
- ⚠️ Tasas variables poco claras
- ⚠️ Obligación de adquirir productos adicionales costosos
- ⚠️ Falta de claridad en seguros y costos administrativos
Si el crédito genera dudas desde el inicio, lo más recomendable es detenerse y revisar nuevamente las condiciones.
Alternativas para reducir el costo financiero del Chevrolet Tracker 🚙
Quienes desean acceder a un Chevrolet Tracker 2025 sin comprometer demasiado sus finanzas pueden aplicar estrategias simples antes de solicitar el préstamo.
Algunas opciones útiles incluyen aumentar ligeramente la cuota inicial, refinanciar deudas existentes, mejorar el score crediticio o utilizar un usado como parte de pago.
Incluso una diferencia pequeña en la entrada puede reducir considerablemente los intereses.
También vale la pena negociar directamente con el concesionario durante campañas especiales, momentos donde suelen aparecer descuentos o beneficios adicionales.
Descubre cómo cotizar auto nuevo eligiendo entre versión básica o intermedia sin pagar de más ni afectar tu presupuesto mensual.
Qué escenario suele ser más saludable al financiar un Tracker 2025 en Colombia 🚘
En la mayoría de los casos, un escenario equilibrado combina una cuota inicial moderada, un plazo razonable y una cuota mensual compatible con el ingreso real del comprador.
Esto permite disfrutar del vehículo sin convertirlo en una carga financiera permanente.
Para quienes tienen ingresos variables o historial crediticio sensible, resulta aún más importante construir una estrategia prudente antes de comprometerse.
El objetivo no debe ser únicamente lograr la aprobación, sino mantener estabilidad financiera durante toda la vida del crédito.
Tracker 2025 y cuota inicial baja: cómo tomar una decisión más inteligente en 2026 🚗
Comprar un SUV moderno puede ser una meta completamente alcanzable si el crédito se estructura correctamente desde el inicio.
En el caso del Tracker 2025, analizar tasas, seguros, plazos y capacidad de pago real ayuda a evitar errores costosos que afectan el presupuesto durante años.
Una cuota inicial baja puede funcionar en ciertos perfiles, especialmente cuando existe estabilidad laboral y disciplina financiera.
Sin embargo, asumir un crédito demasiado alto solo por estrenar rápido puede terminar afectando otras áreas importantes de la economía personal.
FAQ ❓
- ¿Es posible financiar un Tracker 2025 con solo el 10% de cuota inicial?
- Sí. Algunas entidades y concesionarios en Colombia permiten financiar hasta el 90% del valor del vehículo, aunque las condiciones dependen del perfil crediticio.
- ¿Qué ingresos suelen pedir para aprobar el crédito?
- Normalmente se exige demostrar ingresos estables y capacidad para cubrir la cuota mensual sin superar niveles altos de endeudamiento.
- ¿La cuota inicial baja aumenta mucho los intereses?
- Sí. Mientras menor sea la entrada, mayor será el monto financiado y el costo total pagado durante el crédito.
- ¿Conviene elegir plazos de 72 meses para bajar la cuota?
- Puede ayudar a reducir la cuota mensual, pero generalmente aumenta considerablemente el valor total pagado por intereses.
- ¿Qué versión del Chevrolet Tracker 2025 suele ser más accesible para financiar?
- Las versiones con motor 1.0 Turbo normalmente presentan cuotas más bajas frente a variantes RS o Premier con motor 1.2 Turbo.
