
Chevrolet Tracker con codeudor: cuándo pedir ayuda a un tercero
Descubre cómo la financiación de un Chevrolet Tracker puede mejorar significativamente al incluir un codeudor en tu solicitude
Si tu historial financiero no es perfecto o tus ingresos no alcanzan el mínimo que exige la entidad, incluir un codeudor puede convertirse en la diferencia entre aprobar o no un crédito.
En Colombia, muchas personas recurren a esta alternativa para acceder a una camioneta moderna, especialmente cuando buscan financiar un Chevrolet Tracker.
Entender cuándo realmente vale la pena pedir ayuda a un tercero es clave para evitar problemas futuros.
Explora además qué documentos y estrategias aumentan las probabilidades de aprobación al financiar un SUV moderno en Colombia.
Aprende a cotizar un auto nuevo calculando cuotas realistas que se ajusten a tu sueldo y te permitan mantener tus finanzas sanas en Chile.
Qué cambia al financiar un Chevrolet Tracker con respaldo adicional 🚗
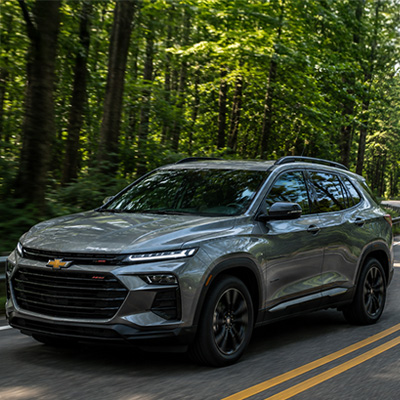
Cuando una entidad analiza una solicitud para comprar un Chevrolet Tracker, no solo revisa el valor del vehículo.
También estudia el perfil financiero del solicitante, su capacidad de pago, nivel de endeudamiento, estabilidad laboral y comportamiento en centrales de riesgo.
Si alguno de esos factores genera dudas, el banco puede solicitar un codeudor. Esta figura funciona como un respaldo adicional que comparte la responsabilidad de pago del crédito.
En muchos casos, esto permite acceder a tasas más competitivas y plazos más cómodos.
Además, incluir un tercero con buen historial financiero puede ayudar a:
- Reducir la percepción de riesgo para la entidad
- Mejorar la probabilidad de aprobación
- Acceder a montos más altos
- Negociar cuotas mensuales más manejables
- Obtener mejores condiciones de seguro

Principales riesgos antes de usar un codeudor para un Chevrolet Tracker 🚨
Aunque puede ser una herramienta útil, no siempre es la mejor solución. Pedirle a un familiar o amigo que respalde el crédito implica una responsabilidad importante.
Muchas personas creen que el codeudor simplemente “firma un papel”, pero en realidad la entidad puede exigirle el pago total de la deuda si el titular deja de pagar.
Por eso, antes de financiar un Chevrolet Tracker, es importante analizar el impacto financiero y personal de esta decisión.
Algunos riesgos frecuentes incluyen:
- Conflictos familiares por retrasos en pagos
- Dificultades para que el codeudor solicite otros créditos
- Reportes negativos compartidos en centrales de riesgo
- Problemas legales si la deuda entra en mora
- Endeudamiento excesivo por cuotas demasiado altas
Cuándo realmente conviene incluir un codeudor al financiar un Chevrolet Tracker 🔑
Existen escenarios específicos donde esta estrategia puede tener sentido.
No se trata únicamente de “necesitar ayuda”, sino de usar inteligentemente el respaldo financiero para mejorar condiciones.
En Colombia, muchas entidades consideran el codeudor como una herramienta de mitigación de riesgo.
Esto es especialmente común en perfiles jóvenes, trabajadores independientes o personas con historial limitado.
Historial crediticio insuficiente para financiar un SUV 🧾
Si apenas comienzas tu vida financiera, probablemente todavía no tienes suficiente experiencia crediticia.
Aunque no estés reportado, algunos bancos consideran riesgoso aprobar montos altos para un SUV.
En este caso, un codeudor con ingresos estables y buen comportamiento financiero puede fortalecer considerablemente la solicitud.
Factores que suelen ayudar:
- Antigüedad laboral estable
- Buen puntaje crediticio
- Bajo nivel de endeudamiento
- Ingresos demostrables constantes
- Experiencia previa con créditos vehiculares
Ingresos variables o trabajo independiente 📈
Muchos compradores interesados en un Chevrolet Tracker trabajan como independientes, freelancers o comerciantes.
Aunque tengan buenos ingresos, las entidades suelen pedir más respaldo.
En estos casos, un codeudor ayuda a compensar la falta de estabilidad contractual y puede facilitar mejores condiciones.
Además, presentar documentos organizados aumenta mucho las probabilidades de aprobación:
- Extractos bancarios recientes
- Declaraciones de renta
- Certificados de ingresos
- Movimientos comerciales constantes
- Historial positivo de pagos
Historial negativo reciente en centrales de riesgo ⚠️
Si el solicitante tuvo retrasos recientes o reportes negativos, muchas entidades reducen el monto aprobado o elevan significativamente la tasa.
En estas situaciones, un codeudor sólido puede ayudar a equilibrar el análisis de riesgo.
Sin embargo, esto no elimina automáticamente los problemas del historial; simplemente mejora la percepción general de la operación.
Por eso, antes de solicitar financiación para un SUV, conviene:
- Pagar obligaciones pendientes
- Reducir uso de tarjetas de crédito
- Evitar nuevas deudas antes de aplicar
- Mantener estabilidad laboral
- Ahorrar para una cuota inicial más alta
Chevrolet Tracker: ficha técnica y características que influyen en el crédito 🚙
El valor del vehículo también impacta directamente el análisis financiero.
Las entidades consideran precio, depreciación, seguros y capacidad de pago antes de aprobar un préstamo.
En Colombia, el Chevrolet Tracker se ha convertido en uno de los SUVs compactos más buscados por equilibrio entre tecnología, espacio y consumo.
| Característica | Chevrolet Tracker 2025 |
| Motor base | 1.0 Turbo |
| Potencia | 121 HP |
| Torque | 179–185 Nm (1.0) / 220–230 Nm (1.2) |
| Motor superior | 1.2 Turbo |
| Potencia versión RS/Premier | 139 HP |
| Transmisión | Automática de 6 velocidades |
| Consumo promedio | 11 a 14 km/l |
| Capacidad del baúl | 393 litros |
| Pantalla multimedia | 7–11 pulgadas según versión |
| Compatibilidad | Android Auto y Apple CarPlay |
| Motor eficiente | Turbo de baja cilindrada |
| Tipo de vehículo | SUV compacto |
Fecha de verificación: mayo de 2026.
Estas características hacen que el modelo tenga un valor de seguro relativamente superior frente a un hatchback compacto, algo que también influye en la cuota mensual.
Qué revisa la entidad antes de aprobar un Chevrolet Tracker con codeudor 🏦
Muchas personas creen que tener un codeudor garantiza aprobación automática, pero eso no funciona así. El banco analiza tanto al titular como al respaldo financiero.
Las entidades normalmente evalúan:
- Ingresos conjuntos del titular y codeudor
- Estabilidad laboral de ambos
- Historial crediticio compartido
- Nivel de endeudamiento total
- Relación cuota-ingreso
- Tipo y valor del vehículo
Además, algunas financieras prefieren codeudores con propiedades, contratos indefinidos o historial positivo en créditos anteriores.
Tabla comparativa de escenarios con y sin codeudor 📊
| Escenario | Sin codeudor | Con codeudor |
| Probabilidad de aprobación | Media o baja | Más alta |
| Tasa de interés | Más elevada | Más competitiva |
| Cuota inicial exigida | Mayor | Puede reducirse |
| Monto financiado | Limitado | Más flexible |
| Evaluación de riesgo | Más estricta | Compartida |
| Opciones de plazo | Menos flexibles | Más amplias |
Fecha de verificación: mayo de 2026.
Ventajas y desventajas de financiar un Chevrolet Tracker con codeudor ⚖️
Antes de tomar una decisión, es importante evaluar ambos lados de la operación financiera.
Principales ventajas para mejorar la aprobación ✅
- Mayor posibilidad de acceder al crédito
- Tasas potencialmente más bajas
- Plazos más largos y cómodos
- Mejores opciones de negociación
- Posibilidad de financiar versiones superiores del SUV
Aspectos negativos que debes considerar ⚠️
- Riesgo compartido para ambas personas
- Posibles conflictos personales
- Compromiso financiero a largo plazo
- Impacto sobre futuros créditos del codeudor
- Presión financiera si suben otros gastos
Alternativas si no quieres usar un codeudor para un Chevrolet Tracker 🔄
No todos los compradores desean involucrar a familiares o amigos. Afortunadamente, existen otras estrategias para fortalecer la solicitud de crédito.
Una de las más efectivas consiste en aumentar la cuota inicial. Mientras menor sea el monto financiado, más fácil será para la entidad aprobar el préstamo.
También pueden ayudarte estas alternativas:
- Comprar una versión más accesible del SUV
- Elegir un plazo menor para reducir intereses
- Mejorar el score durante algunos meses
- Consolidar deudas antes de aplicar
- Presentar ingresos adicionales comprobables
En algunos casos, incluso puede ser más conveniente optar temporalmente por un vehículo usado mientras mejoras tu perfil financiero.
Descubre cómo cotizar auto nuevo eligiendo entre versión básica o intermedia sin pagar de más ni afectar tu presupuesto mensual.
Cómo estructurar cuotas saludables al financiar un Chevrolet Tracker 📊
Uno de los errores más frecuentes es concentrarse únicamente en la aprobación y olvidar si realmente la cuota será sostenible durante varios años.
La recomendación habitual es que el pago mensual total del vehículo no supere aproximadamente el 30% de los ingresos mensuales.
Además del crédito, recuerda considerar:
- Seguro todo riesgo
- SOAT
- Impuestos vehiculares
- Mantenimiento preventivo
- Consumo de combustible
- Parqueaderos y peajes
Analizar estos gastos desde el inicio evita caer en sobreendeudamiento después de estrenar el SUV.
Chevrolet Tracker con codeudor en Colombia: cuándo esta estrategia realmente vale la pena 🚗
Incluir un codeudor puede ser una excelente herramienta para financiar un Chevrolet Tracker cuando el perfil financiero todavía no cumple completamente las exigencias.
Sin embargo, esta decisión debe tomarse con responsabilidad y transparencia.
La mejor estrategia no siempre consiste en buscar la aprobación más rápida, sino en construir un crédito sostenible que permita pagar cómodamente el SUV.
Analizar ingresos, estabilidad laboral, cuota inicial y capacidad real de pago será mucho más importante que simplemente conseguir una firma adicional.
Cuando se usa correctamente, el respaldo de un tercero puede abrir la puerta a mejores tasas, cuotas más cómodas y mayor estabilidad financiera.
FAQ ❓
- ¿Un codeudor garantiza que aprueben el crédito para un Chevrolet Tracker?
- No. El banco sigue evaluando ingresos, historial crediticio, nivel de endeudamiento y capacidad de pago tanto del titular como del codeudor.
- ¿Qué ingresos mínimos suelen pedir para financiar un SUV en Colombia?
- Depende de la entidad y del valor financiado, pero normalmente se busca que la cuota no supere cerca del 30% de los ingresos mensuales.
- ¿El codeudor también queda reportado si hay mora?
- Sí. Si el crédito entra en incumplimiento, el codeudor puede verse afectado en centrales de riesgo igual que el titular.
- ¿Qué versión del Chevrolet Tracker suele ser más fácil de financiar?
- Generalmente las versiones de entrada con motor 1.0 Turbo tienen cuotas más accesibles y menor impacto sobre el análisis financiero.
- ¿Conviene más aumentar la cuota inicial o buscar un codeudor?
- En muchos casos, aumentar la cuota inicial reduce el riesgo de la operación y mejora las condiciones del crédito sin comprometer a un tercero.
