
Préstamo vehicular online: simuladores para comparar ofertas
Antes de aceptar cualquier préstamo vehicular o financiación, comparar simuladores y revisar distintos escenarios puede ayudarte a reducir el costo total de tu carro y evitar cuotas más altas de lo esperado.
Hoy existen plataformas digitales que permiten revisar escenarios reales sin salir de casa y sin depender únicamente de la información entregada por el concesionario.
Además, comparar opciones digitales permite detectar diferencias importantes entre bancos, financieras y concesionarios, facilitando encontrar una alternativa más conveniente incluso para personas con historial crediticio complicado o ingresos variables.
Cómo funcionan los simuladores digitales para financiar carro en Colombia 🚗
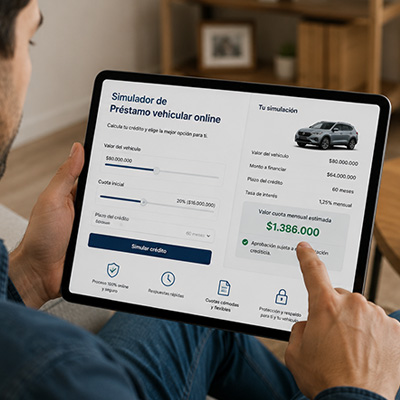
La mayoría de plataformas online trabajan con datos básicos del vehículo y del solicitante. El usuario normalmente ingresa el valor aproximado del carro, el monto de cuota inicial, el plazo deseado y algunos datos de perfil financiero.
A partir de esa información, el sistema genera estimaciones de cuotas, tasas y valor total financiado. Aunque los resultados no representan una aprobación definitiva, sí permiten entender cómo cambia el crédito dependiendo de variables como el plazo o el porcentaje financiado.
Muchas entidades en Colombia también integran simuladores para vehículos nuevos y usados, ya que ambos productos suelen manejar condiciones distintas. Los carros usados, por ejemplo, normalmente enfrentan restricciones de antigüedad, menor porcentaje financiado y plazos más cortos.
Qué revisar antes de aceptar una simulación online 📊
No basta con mirar únicamente la cuota mensual. Una mensualidad baja puede parecer atractiva, pero también puede esconder un plazo demasiado largo y un costo financiero elevado.
Antes de avanzar con cualquier propuesta, conviene revisar:
- Plazo total del crédito: mientras más meses tenga el financiamiento, mayor será el valor final pagado.
- Tasa efectiva anual (E.A.): es la referencia más utilizada en Colombia para comparar créditos.
- Seguros incluidos: muchas simulaciones incorporan seguro de vida y seguro todo riesgo.
- Porcentaje financiado: algunos bancos cubren hasta 80% o 90% en vehículos nuevos.
- Costos administrativos: estudios de crédito, comisiones y gastos adicionales pueden alterar la cuota.
Entender estos elementos ayuda a tomar decisiones más equilibradas y evita elegir una oferta únicamente porque tiene una cuota aparentemente baja.
Diferencias entre simuladores de bancos y concesionarios 🏦
Los simuladores de bancos suelen enfocarse en condiciones financieras más detalladas. Allí es común encontrar información relacionada con tasas efectivas anuales, seguros asociados y variaciones según perfil de riesgo.
En cambio, los simuladores de concesionarios normalmente priorizan rapidez comercial y escenarios promocionales. Algunas ofertas incluyen bonos, descuentos o campañas especiales para vehículos nuevos.
Entre los puntos más importantes para comparar están:
- Transparencia en tasas y seguros
- Claridad sobre costos adicionales
- Flexibilidad de plazos
- Opciones para carros nuevos y usados
- Posibilidad de continuar la solicitud online
Por eso, lo ideal es no depender de una sola simulación y comparar varias alternativas antes de tomar la decisión final.
Cómo cambia la cuota según el plazo del crédito 🚘
Uno de los errores más comunes es enfocarse solo en pagar menos al mes. Cuando el plazo aumenta demasiado, el valor total del crédito puede crecer considerablemente debido a los intereses acumulados.
Por ejemplo, un vehículo financiado a 72 u 84 meses puede ofrecer cuotas más cómodas, pero también termina costando mucho más que un crédito a 36 o 48 meses.
Algunos factores que modifican la cuota son:
- Tasas más altas para perfiles de mayor riesgo
- Plazos extensos con más intereses acumulados
- Cuotas iniciales bajas que aumentan el monto financiado
- Seguros incluidos dentro de la mensualidad
- Tipo de vehículo financiado
Analizar varios escenarios dentro del simulador ayuda a encontrar un equilibrio entre cuota cómoda y costo total razonable.
Qué perfiles suelen beneficiarse más de los simuladores online 💳
Las plataformas digitales son especialmente útiles para personas que todavía están organizando su presupuesto o comparando diferentes modelos de carro.
También pueden ayudar a trabajadores independientes, freelancers o personas con ingresos variables que necesitan revisar distintos niveles de cuota antes de iniciar una solicitud formal.
Entre los perfiles que más aprovechan estas herramientas están:
- Independientes con ingresos variables
- Familias que buscan controlar el presupuesto mensual
- Compradores de primer vehículo
- Personas que quieren reorganizar deudas antes de financiar
- Usuarios comparando crédito bancario y financiación de concesionario
La ventaja principal es poder analizar escenarios con calma antes de asumir un compromiso financiero de largo plazo.
Comparar tasas y costos evita errores frecuentes al pedir préstamo vehicular 🚦
Muchos compradores se enfocan únicamente en la aprobación rápida y olvidan revisar el impacto real del crédito durante varios años. Esa falta de comparación puede terminar generando cuotas difíciles de sostener.
Usar simuladores online permite identificar diferencias relevantes entre entidades. En algunos casos, pequeños cambios en tasa efectiva anual o en seguros asociados pueden representar millones de pesos adicionales al finalizar el crédito.
Por eso, comparar escenarios sigue siendo una de las estrategias más importantes antes de aceptar cualquier oferta de financiación vehicular.
Tabla comparativa de escenarios de financiación vehicular en Colombia 📋
| Escenario | Plazo estimado | Cuota inicial | Posible impacto |
| Vehículo nuevo con alta cuota inicial | 36 a 48 meses | 30% o más | Menor costo total e intereses más bajos |
| Vehículo nuevo con baja entrada | 60 a 72 meses | 10% a 20% | Cuota menor, pero más intereses acumulados |
| Carro usado financiado | 24 a 60 meses | 20% a 40% | Restricciones por antigüedad del vehículo |
| Crédito online con seguros incluidos | 48 a 72 meses | Variable | Cuota mensual más alta por seguros |
| Perfil con historial complicado | Variable | Mayor entrada recomendada | Tasas posiblemente más altas |
Fecha de verificación: mayo de 2026.
Ventajas y limitaciones de usar simuladores antes de solicitar préstamo vehicular ⚖️
Los simuladores digitales facilitan mucho la comparación inicial, pero también tienen limitaciones. Los resultados obtenidos normalmente son aproximados y pueden cambiar después del estudio formal realizado por la entidad financiera.
Aun así, estas plataformas permiten organizar mejor la decisión antes de entregar documentos o aceptar condiciones poco convenientes.
Principales ventajas
- Comparación rápida entre diferentes ofertas
- Acceso desde celular o computador
- Mayor claridad sobre cuotas y plazos
- Simulación de distintos escenarios financieros
- Ahorro de tiempo frente a visitas presenciales
Posibles limitaciones
- La aprobación definitiva depende del análisis del banco
- Algunas simulaciones no incluyen todos los costos adicionales
- Las tasas pueden variar según el perfil del solicitante
- Los vehículos usados pueden tener restricciones específicas
- Seguros y cargos administrativos pueden cambiar la cuota final
Por eso, el simulador debe entenderse como una herramienta de orientación y no como una aprobación garantizada.
Estrategias para encontrar mejores condiciones en un préstamo vehicular online 💻
Después de comparar simulaciones, conviene revisar cuidadosamente qué entidades ofrecen condiciones más compatibles con tu realidad financiera. No siempre la cuota más baja representa la mejor decisión.
También es importante validar si el crédito permite pagos anticipados, reducción de plazo o cambios en condiciones sin penalizaciones excesivas.
Algunas estrategias útiles incluyen:
- Comparar mínimo tres entidades distintas
- Ahorrar una cuota inicial más alta
- Elegir plazos moderados para evitar exceso de intereses
- Revisar campañas especiales de bancos y concesionarios
- Mantener documentos financieros organizados
Estas acciones ayudan a mejorar la negociación y permiten identificar ofertas más sostenibles a largo plazo.
Qué debes evaluar antes de firmar un crédito vehicular en Colombia 🔑
Antes de aceptar cualquier propuesta financiera, revisa si la cuota realmente se ajusta a tu capacidad de pago mensual. En Colombia, muchas entidades consideran saludable que las obligaciones financieras no consuman una parte excesiva de los ingresos.
También resulta clave entender todos los costos asociados al crédito, incluyendo seguros, estudios, intereses y posibles gastos administrativos. Una evaluación más completa reduce el riesgo de sobreendeudamiento y permite tomar decisiones más inteligentes al momento de comprar un vehículo.
Cómo usar un préstamo vehicular online de forma más estratégica en 2026 🚘
El crecimiento de los simuladores digitales ha cambiado la manera en que muchas personas comparan financiación vehicular en Colombia. Hoy es posible analizar cuotas, plazos y escenarios desde casa antes de visitar un concesionario.
Usar un préstamo vehicular online de forma estratégica significa comparar diferentes entidades, revisar cuidadosamente la tasa efectiva anual y entender el impacto real del plazo sobre el costo final del carro. Con más información y mejores comparaciones, resulta mucho más fácil evitar decisiones apresuradas y encontrar una financiación compatible con el presupuesto personal.
FAQ ❓
¿Los simuladores online garantizan la aprobación del crédito?
- No. Los resultados son estimativos y la aprobación final depende del análisis realizado por la entidad financiera.
¿Qué información necesito para usar un simulador vehicular?
- Generalmente se solicita valor del vehículo, cuota inicial aproximada, plazo deseado y algunos datos básicos del perfil financiero.
¿Los carros usados tienen condiciones diferentes en Colombia?
- Sí. Normalmente los vehículos usados enfrentan restricciones de antigüedad, menor porcentaje financiado y plazos más limitados.
¿Es mejor simular directamente con el banco o con el concesionario?
- Lo más recomendable es comparar ambos escenarios para identificar diferencias en tasas, seguros y costos adicionales.
¿Los seguros siempre vienen incluidos en la cuota mensual?
- En muchos casos sí. El seguro de vida y el seguro todo riesgo suelen formar parte del cálculo mensual del crédito vehicular.
